お世話になっております。翔兵衛です。
最初のステップ1では記帳の際の基本的な考え方と、家計簿記に入る準備としてよりシンプルな記帳方法である単式簿記に触れていきます。
ステップ1の初回は記帳のルールです。
記帳するときに守るべき事柄や迷った場合の指針となる事項について紹介します。
記帳の心得
はじめに
これからいくつかのステップを経て簿記の内容を取り扱っていきます。
様々な情報を紹介しますが、中には同じような内容なのに異なった処理・使い方を示すことがあるかと思います。
これは簿記のルールがそれまでの記帳に関する慣習をもとに形作られてきたという経緯があるためで、ある程度の柔軟性を認めることで業種などによって著しい不合理が生じることがないようにしているわけです。
簿記の役割は財務分析をする際のベースとなる素材を作り出すことにあります。
何を把握し分析し整理したいかはたとえ家計であっても人それぞれですから情報や情報の取扱い方の取捨選択が必要になります。
まずはそのときに何を基本として考えるべきかをまとめていきます。
1.継続する
「三日坊主になるな」
ということを言っているわけではありません。(もちろんそれも大切ですが)
ここでいう継続とは「同じ事柄は常に同じ方法で記帳する」ことを指します。
例えばあなたが便箋を買ったとしましょう。
このときどのような科目で記帳しますか?
- 便箋は消耗品なので「消耗品費」
- 何かを伝えるためのものであるため「通信費」
- 贈り物に添えるため「接待交際費」
- 学習の成果をまとめる用紙として「図書研究費」
- 日常的な買い物でないため「雑費」
便箋ひとつとってもこれだけの可能性が考えられます。
ここで重要なのは「どれが正しいか」ではなく、どれを選んだとしてもその方法で記帳し続けられるかということです。
実際に記帳をしているとこうした選択が頻繁に発生しますが、一度決めたやり方はよほどのことがない限り継続させるようにしてください。
2.深追いしない
記帳においては厳密さや過度な正確性は必要ありません。
1円、10円の計算のために労力を投入するあるいは滅多に起こらない事柄を深く考えることは強く言えば悪いことであると考えるべきです。
簿記はあくまで素材作りの道具であり、綿密な分析をするツールではありません。
大枠を捉え、大きく変わらなければこれでいい。この余裕が肝心です。
3.嘘をつかない
簿記は縦のつながりと横のつながりが大切です。
縦のつながりとは同期間における科目間の関係性を指し、横のつながりとは過去から現在そして未来への情報の流れを指します。
これらつながりは非常に強固であるため、例えば過去のある科目の数字を少し動かした場合には縦と横それぞれの広い範囲で再計算などを強いられることになります。
記帳すべき情報に不都合な点があるからと嘘を仕込んでしまうと、後々に大きな歪みとなって目の前に現れてくるはずです。
余分な労力を消費しないようにするためにも、記帳の際には嘘を載せないようにしてください。
簿記の種類
簿記の種類は大きく「単式簿記」と「複式簿記」とに分けることができます。
それぞれの特徴としては「単式=簡単、少ない情報量」「複式=複雑、高い網羅性」ととらえることができます。
まずは両者を大まかに確認してください。
単式簿記
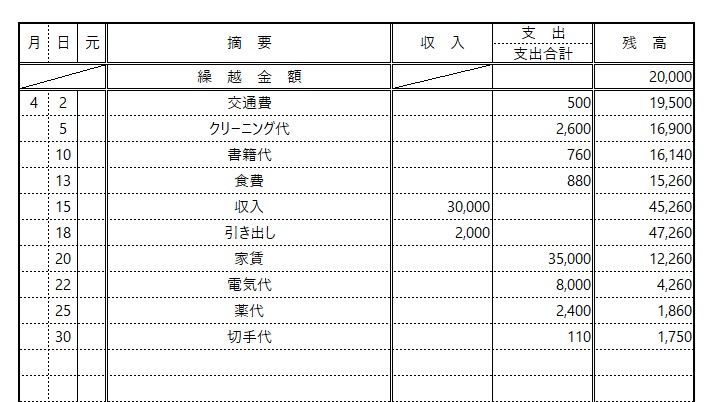
単式簿記とは、ひとつの資産にのみ注目して記帳をする方法です。
ある取引を行った場合にその資産がどれだけ増えたり減ったりしたのか、またその資産があとどれくらい残っているのかのみを管理します。
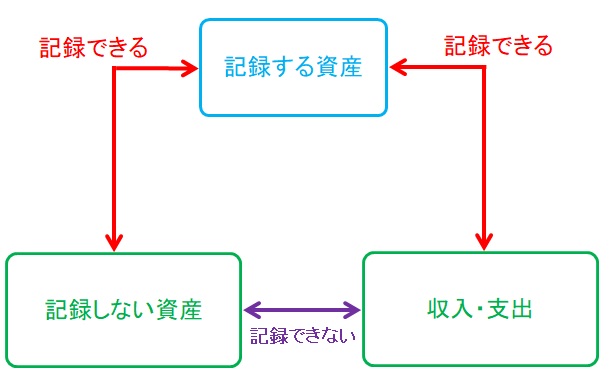
ひとつの資産のみに注目して記帳するため手間がかからず把握も簡単に行うことができますが、その資産を介さない取引を記録することができないことやその資産以外の合計金額をすぐに把握することができないという欠点があります。
お小遣い帳や預貯金通帳が単式簿記による記帳の代表的な例です。
この単式簿記は家計簿記や複式簿記の基本となるものであるため、これからステップ1で取り扱っていきます。
複式簿記
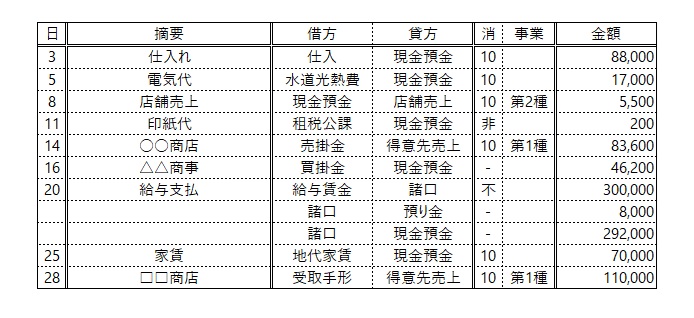
複式簿記とは、記録する項目を取捨選択することなくすべての項目を記録管理をする方法です。
取引を行うたびに関係するすべての項目をそれぞれ記帳するため、情報が抜けてしまう心配がなくなります。
一方で関係するすべての項目を等しく記帳する必要があるため手間がかかること、また記帳の方法にはある程度のルールがあるため相応の知識を有していなければ十分な活用ができないことが複式簿記の欠点といえます。
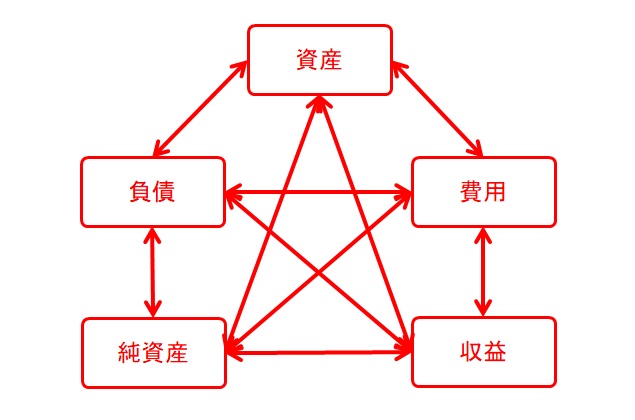
一般的に「簿記」といえばこの複式簿記を指します。
会社が公表する決算書などはすべてこれを利用して作成されたものであり、また簿記の資格試験で問われる内容も複式簿記の記帳ルールについてとなっています。
複式簿記は家計簿記の発展型として家計用~小規模事業者用の内容をステップ3で、日商簿記3級に相当する零細企業用の内容をステップ4で取り扱っていきます。
家計簿記

現金といくつかの銀行口座を持っているだけであれば、単式簿記でも不満なく記録していくことができますが、用途によって使い分けるためにさらに複数の銀行口座を設けたり、株式や債券への投資を始めたり、カードローンやクレジットカードを活用したりとなる手に余るようになってしまいます。
一方で複式簿記で記録をしようとすると知識の習得という壁を乗り越える必要があるほか、システムとして過剰な部分が目立ちます。
家計簿記はこの単式と複式の中間をフォローするためのものです。
特徴としては
① 管理の範囲を自由に選択できる
② 直感的に記録することができる
この2点にあります。
① 管理の範囲を自由に選択できる
複式簿記では先にも述べたように取引で発生した項目をもれなく記録することが求められます。
それがたとえ年に1回あるかどうかのようなものであっても等しく帳簿を用意して管理しなければならないため、作業量が増加してしまうことが欠点でした。
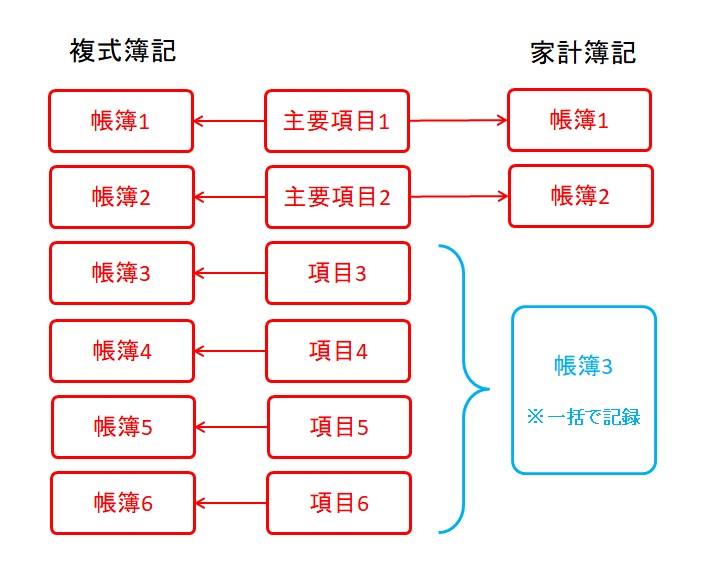
家計簿記では取引で生じる項目を「主要な項目」と「それ以外の項目」とに大別して記録管理することで、余計な作業ができる限り生じないようになっています。
② 直感的に記録することができる
複式簿記では「借方」と「貸方」を設けてどちらかに数字を入れる方法で記録を行いますが、どちらに入れた数字が加算(減算)されるものかは勘定科目により都度判断する必要があります。
家計簿記では原則として「100」とあれば加算、「△100」とあれば減算というように直感的に判断し計算することができるように設計されています。
家計簿記についてはステップ2で詳しい内容を紹介します。
帳簿の種類と役割
日々の取引は「帳簿」にまとめられ、これをもとにして分析の素材となる「財務諸表等」が作成されます。
以下は主な帳簿や財務諸表の種類をまとめたものです。
| 区分 | 名称 | 単式 | 家計 | 複式 | データの中心 |
| 財務諸表 | 損益計算書 | ○ | ○ | ○ | 利益額・損失額 |
| 貸借対照表 | – | ○ | ○ | 財産債務残高 | |
| キャッシュフロー計算書 | – | – | ○ | 現金 | |
| 株主資本等変動計算書 | – | – | ※1 | 純資産 | |
| 帳簿 | 仕訳帳 | – | – | ○ | 取引内容 |
| 総勘定元帳 | ※2 | ○ | ○ | 取引内容・科目残高 | |
| 試算表 | – | ○ | ○ | 科目残高 | |
| 精算表 | – | – | ○ | 決算整理 | |
| 補助簿 | – | ○ | ○ | 取引内容 |
※2 現金預金のみ
財務諸表
損益計算書 (Profit and Loss, P/L)
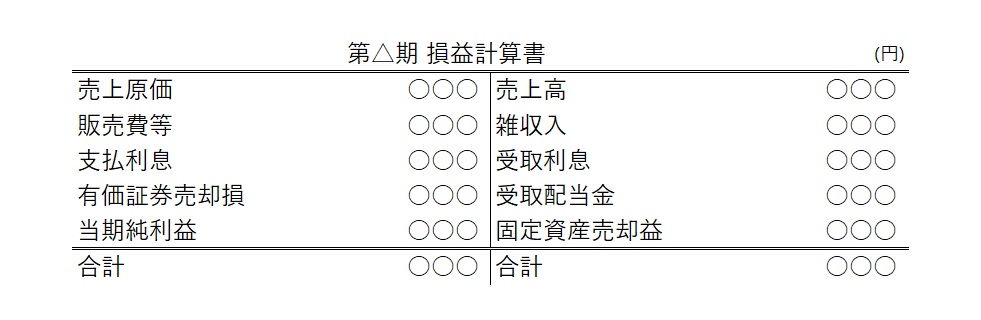
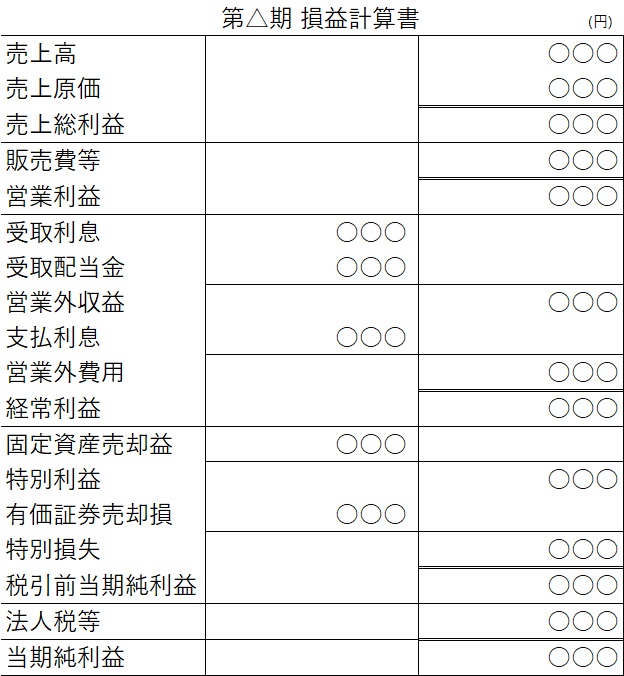
損益計算書は一定期間(多くは1年間)に発生した収益や費用などを集計し、その期間における利益又は損失の発生額を計算するものです。
どれほど利益又は損失が発生したのかはもちろん、項目ごとに集計して一覧表の形で作成されるため損益発生の原因を確認することができます。
様式は異なるもののすべての簿記の種類で作成することができるため、財務諸表の中でも特に重要なものであるといえます。
貸借対照表 (Balance Sheet, B/S)
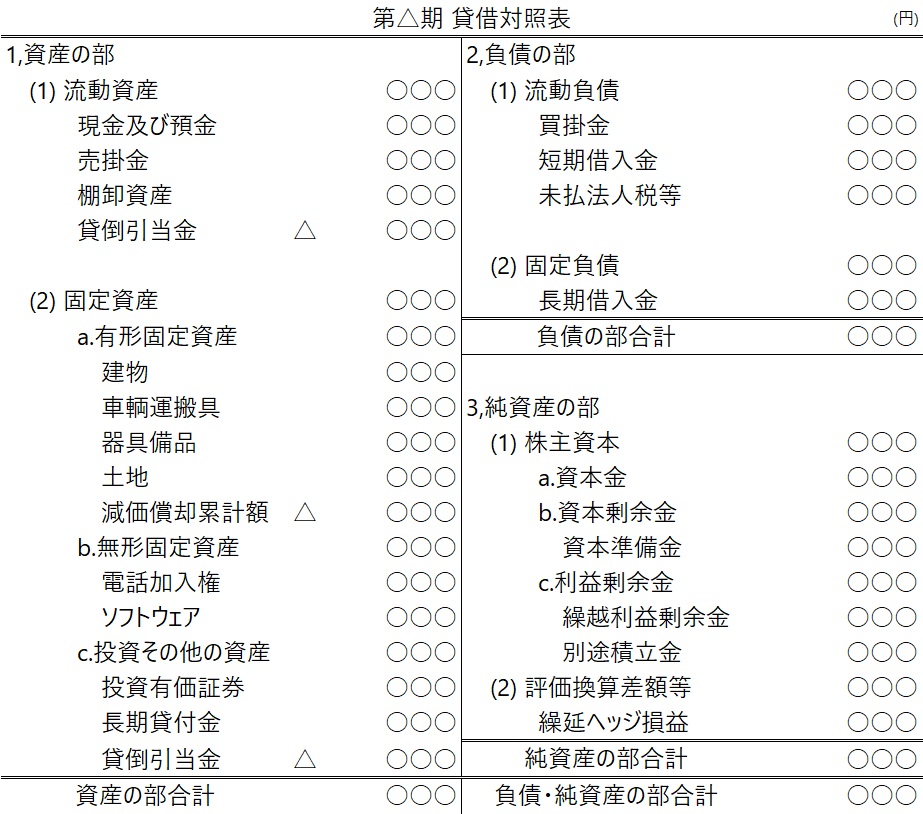
貸借対照表はある時点で保有する資産や抱えている負債がそれぞれどの程度あるのかを集計ものです。
経済資源をどのように運用しているのか、いわゆる首が回らない状態になっていないかどうかなど、人間でいうところの健康状態を把握する場合に用いられます。
キャッシュフロー計算書 (Cash Flow statement, C/F)
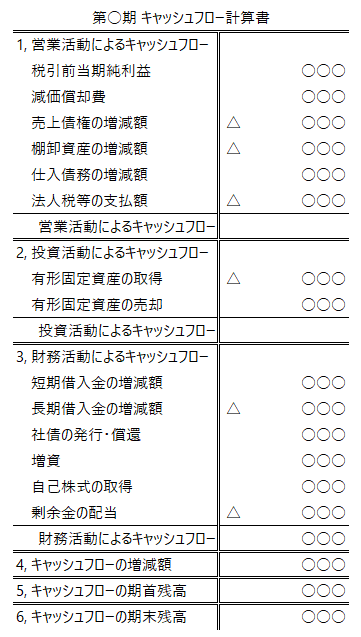
キャッシュフロー計算書は現金預金の増減に絞って集計し作成されるものです。
掛け売りや受取手形の受け入れを行った場合には収益が増加しても現金預金は変動せず、また借入金の返済や支払手形の支払いをした場合には費用が生じていないにもかかわらず現金預金が減少することになり、これらの場合には「損益の発生 = 現金預金の増減」が成り立たちません。
特に「利益が発生しているのに現金預金が不足する」ような事態は避けなければならないため、このようなズレが何を原因として発生しているのかを確認するために用いられます。
キャッシュフロー計算書の作成は比較的高度な知識を要求されるため、当サイトではこのページで紹介するにとどめます。
株主資本等変動計算書 (Statements of Shareholders’ equity, S/S)
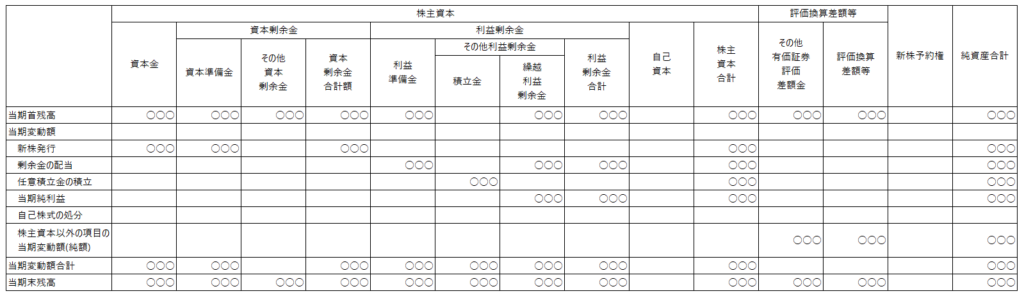
株主資本等変動計算書は資本金や利益剰余金などの株主資本の増減に絞って集計し作成されるものです。
株式会社は外部から出資された金銭等(株主資本)を元手に事業を行います。
貸借対照表でもこの株主資本の増減を把握することができますが、何が原因で増減が生じたのかより詳細に明らかにするために株主資本等変動計算書は作成されます。
こちらもキャッシュフロー計算書同様に比較的高度な知識が要求されることから、当サイトではこのページで紹介するにとどめます。
帳簿
仕訳帳
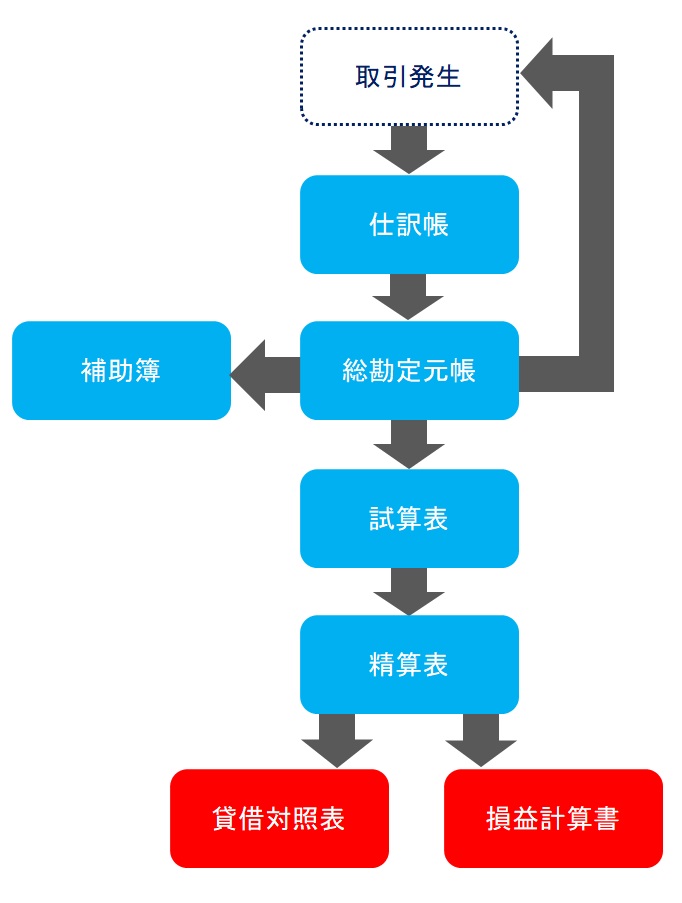
仕訳帳は行った取引を集計しやすい形に加工して記録しておく帳簿です。
原則的には時系列に沿ってその取引について一通りの情報を載せるため、いつどのような取引がどんな流れで発生したのかを確認することができます。
総勘定元帳
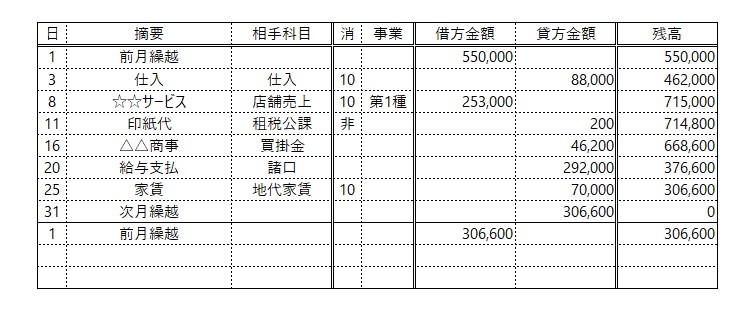
総勘定元帳はひとつの勘定科目について生じた取引のみを抽出して集計した帳簿です。
使用した勘定科目すべてにおいて作成され、取引内容や増減の合計額、ある時点での残高を確認することができます。
試算表
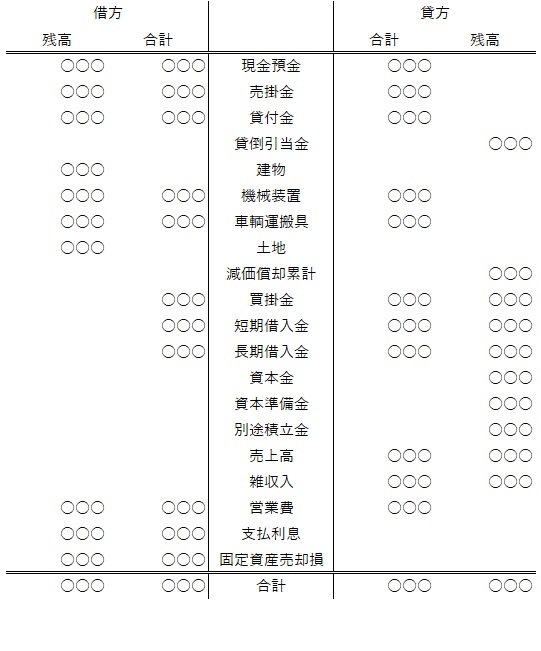
試算表は各勘定科目の増減の合計額か残高あるいはその両方を集計して作成される帳簿です。
簿記は貸借平均の原則により、正確な記帳が行われていれば増加額と減少額のそれぞれの合計額が一致するようにできており、試算表を作ることで記帳にミスがないかを確認することができます。
精算表
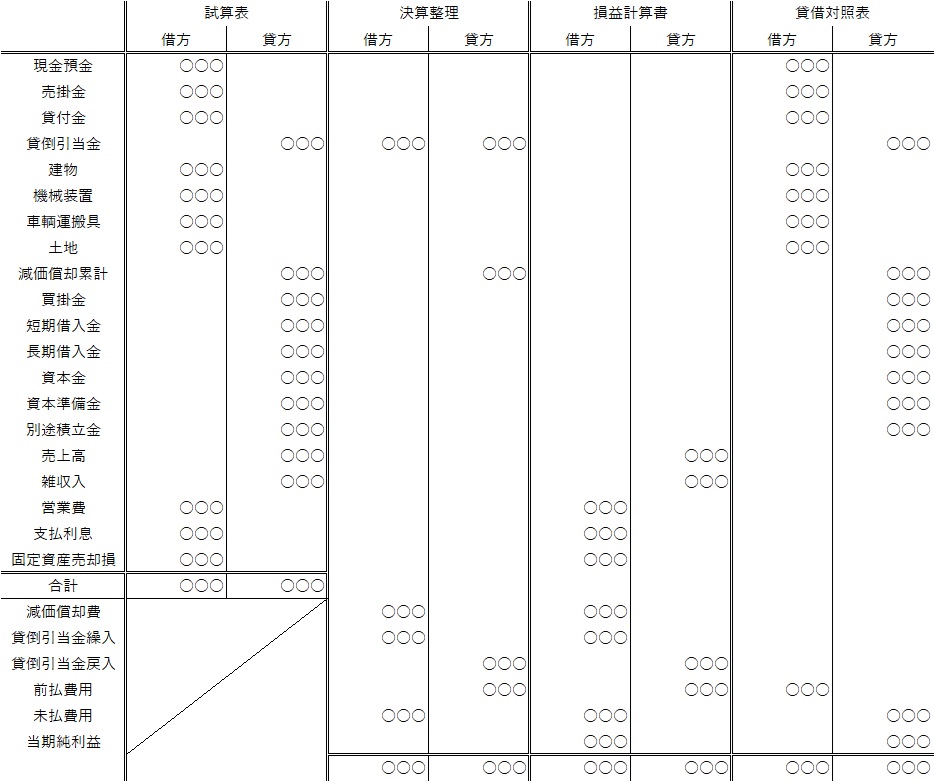
精算表は試算表で集計した金額から決算整理を経て、損益計算書と貸借対照表を作るまでの一連の動きを記載するものです。
一覧表の形になっているため、様々ある帳簿を行ったり来たりすることなく全体を見ながら決算整理を行うことができるようになっています。
補助簿
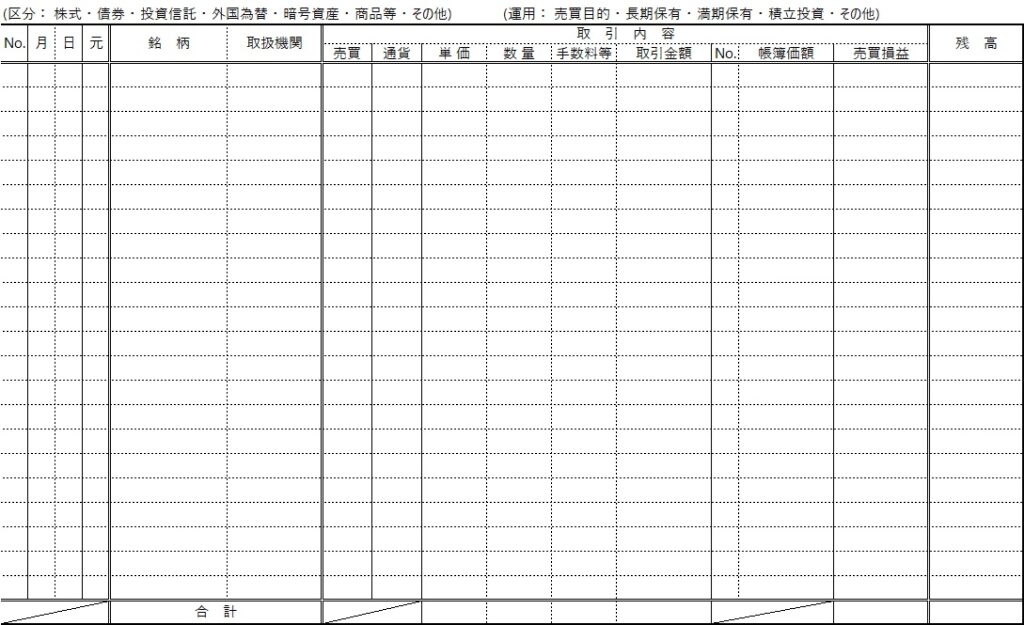
補助簿とは仕訳帳や総勘定元帳に記載しない情報を集めておく帳簿です。
例えば株券などを売り買いした場合に、仕訳帳や総勘定元帳ではどの銘柄がどれだけ手元にあるのかや各銘柄の損益までは記帳することはできません。
そこで別に有価証券の補助簿を用意して必要な情報を入れることで、より詳細に管理することができるようになります。
記帳に必要な情報
取引を帳簿に記載するときに最低限必要となる情報は以下のとおりです。
- 取引を行った日
- 勘定科目
- 金額
- 摘要
取引を行った日
その取引を行った日付(月と日)です。
現金主義か発生主義か (蛇足部分)
権利や義務が生じた日と実際に金銭等の受渡しが行われた日が異なる場合があり、どちらの日付をもって記帳すべきかといった論点がありますが、単式簿記では実際の現金のやり取りがあった日とする現金主義を採り、それ以外では実現主義や発生主義を採ることになります。
詳細については触れる必要がある場合に都度紹介します。
勘定科目
勘定科目とは「給与収入」「受取利息」「消耗品費」「固定資産売却損」など、その取引の内容を一言で簡潔に表現した、いわばラベルのようなものです。
どのような文言にするかについては明確な決まりはありませんが、当サイトでは各ページの説明で使用する勘定科目名を定めているため、特にこだわりがなければ同じものを使用していただければと思います。
当サイトで使用する勘定科目の一覧は以下のページをご覧ください。

金額
その取引で増減が生じた金額を記載します。
日本円を用いることを基準として、外貨により取引を行った場合には一定のレートで日本円に換算して記帳します。
摘要
摘要はその取引のより詳しい内容を説明するものです。
「文具代 ○○商店」「△△銀行の利息」「自動車保険 □□損害保険」など、勘定科目だけではカバーしきれない内容であったりちょっとしたメモを記載します。
この部分に何を書くかは自由であるため、あとで見返したときにその取引の内容を思い出せるようなものを書き入れてください。
記帳の流れ
取引が発生してから決算書の作成までの流れは次のようになります。
おわりに
今回はこれから紹介していく単式簿記と家計簿記そして複式簿記のそれぞれに共通する基礎知識について触れました。
各内容のより詳しいものについては今後必要がある場合に適宜紹介していきます。
さてステップ1第2回のテーマは単式簿記のつけかたです。
これを習得できればそれなりの家計簿に仕上げることができるほか、より上位の内容に挑戦する良い足掛りになるはずです。
それでは。
